[CAS 1 — secteur et taille]
[CAS 1 — situation de départ chiffrée, leviers actionnés, résultat, période]

Cette page s'adresse aux dirigeants de TPE et de PME qui veulent comprendre ce que produit réellement leur entreprise. Vous y trouverez la formule de l'excédent brut d'exploitation poste par poste, un calculateur pour l'obtenir en quelques secondes à partir de votre compte de résultat, et la lecture de ce que votre chiffre signifie une fois rapporté à votre chiffre d'affaires. Aucun préalable comptable n'est nécessaire.
L'excédent brut d'exploitation mesure la richesse que votre entreprise produit par sa seule activité. Ce que vous vendez, moins ce qu'il vous en coûte de le produire et de le vendre : les achats, les charges externes, les salaires et les impôts liés à l'exploitation. Rien d'autre. C'est le premier chiffre qui dit si votre modèle économique fonctionne, indépendamment de la façon dont l'entreprise est financée.
L'EBE n'est ni votre résultat net, ni votre trésorerie, et confondre les trois est l'erreur la plus courante. Le résultat net arrive après les amortissements, les charges financières, les éléments exceptionnels et l'impôt : deux entreprises au même EBE peuvent afficher des résultats nets opposés selon leur endettement et leurs investissements. Quant à la trésorerie, elle suit les encaissements, alors que l'EBE se construit sur des factures émises et reçues. Un EBE confortable peut parfaitement coexister avec un compte en banque tendu, quand les clients paient tard et les fournisseurs tôt. C'est pour cette raison que l'EBE se lit toujours en amont : il dit combien l'activité produit, avant même de parler de ce qu'il en reste et de quand il arrive.
Les six postes se lisent tous dans le compte de résultat de votre liasse fiscale. Les numéros indiqués sont ceux du plan comptable général : votre expert-comptable ou votre logiciel de gestion les emploie, même si les libellés varient d'un document à l'autre.
| + | Chiffre d'affaires | compte 70 |
| + | Subventions d'exploitation | compte 74 |
| − | Achats consommés | compte 60 |
| − | Consommations en provenance de tiers | comptes 61 et 62 |
| − | Charges de personnel | compte 64 |
| − | Impôts et taxes | compte 63 |
| = | Excédent brut d'exploitation | EBE |
Prenons un exemple d'arithmétique, avec une entreprise à 850 000 € de chiffre d'affaires et sans subvention. Elle consomme 120 000 € d'achats et 180 000 € de charges externes — loyers, assurances, sous-traitance, énergie, honoraires. Elle verse 380 000 € de charges de personnel, cotisations comprises, et supporte 22 000 € d'impôts et taxes. Son EBE s'élève donc à 850 000 − 120 000 − 180 000 − 380 000 − 22 000, soit 148 000 €. Rapporté au chiffre d'affaires, cela représente 17,4 %. Ce chiffre isolé ne veut encore rien dire : c'est en le situant, plus bas sur cette page, qu'il devient exploitable.
Reprenez les montants de votre dernier compte de résultat, en euros et hors taxes. Le calcul se met à jour à chaque saisie. Rien n'est enregistré ni transmis : tout se passe dans votre navigateur.
Saisissez au moins votre chiffre d'affaires pour voir apparaître votre EBE et votre position sur la jauge.
Votre chiffre est là. La section suivante explique ce qu'il révèle et sur quel levier agir en priorité.
Un EBE en euros ne se compare à rien. Rapporté au chiffre d'affaires, il devient un pourcentage, et ce pourcentage se lit. Les cinq paliers ci-dessous sont les repères que nous utilisons en accompagnement chez les dirigeants que nous suivons : ce ne sont pas des normes officielles, et ils demandent à être nuancés selon votre secteur, votre modèle et votre structure de coûts. Ils servent à orienter le diagnostic, pas à le remplacer.
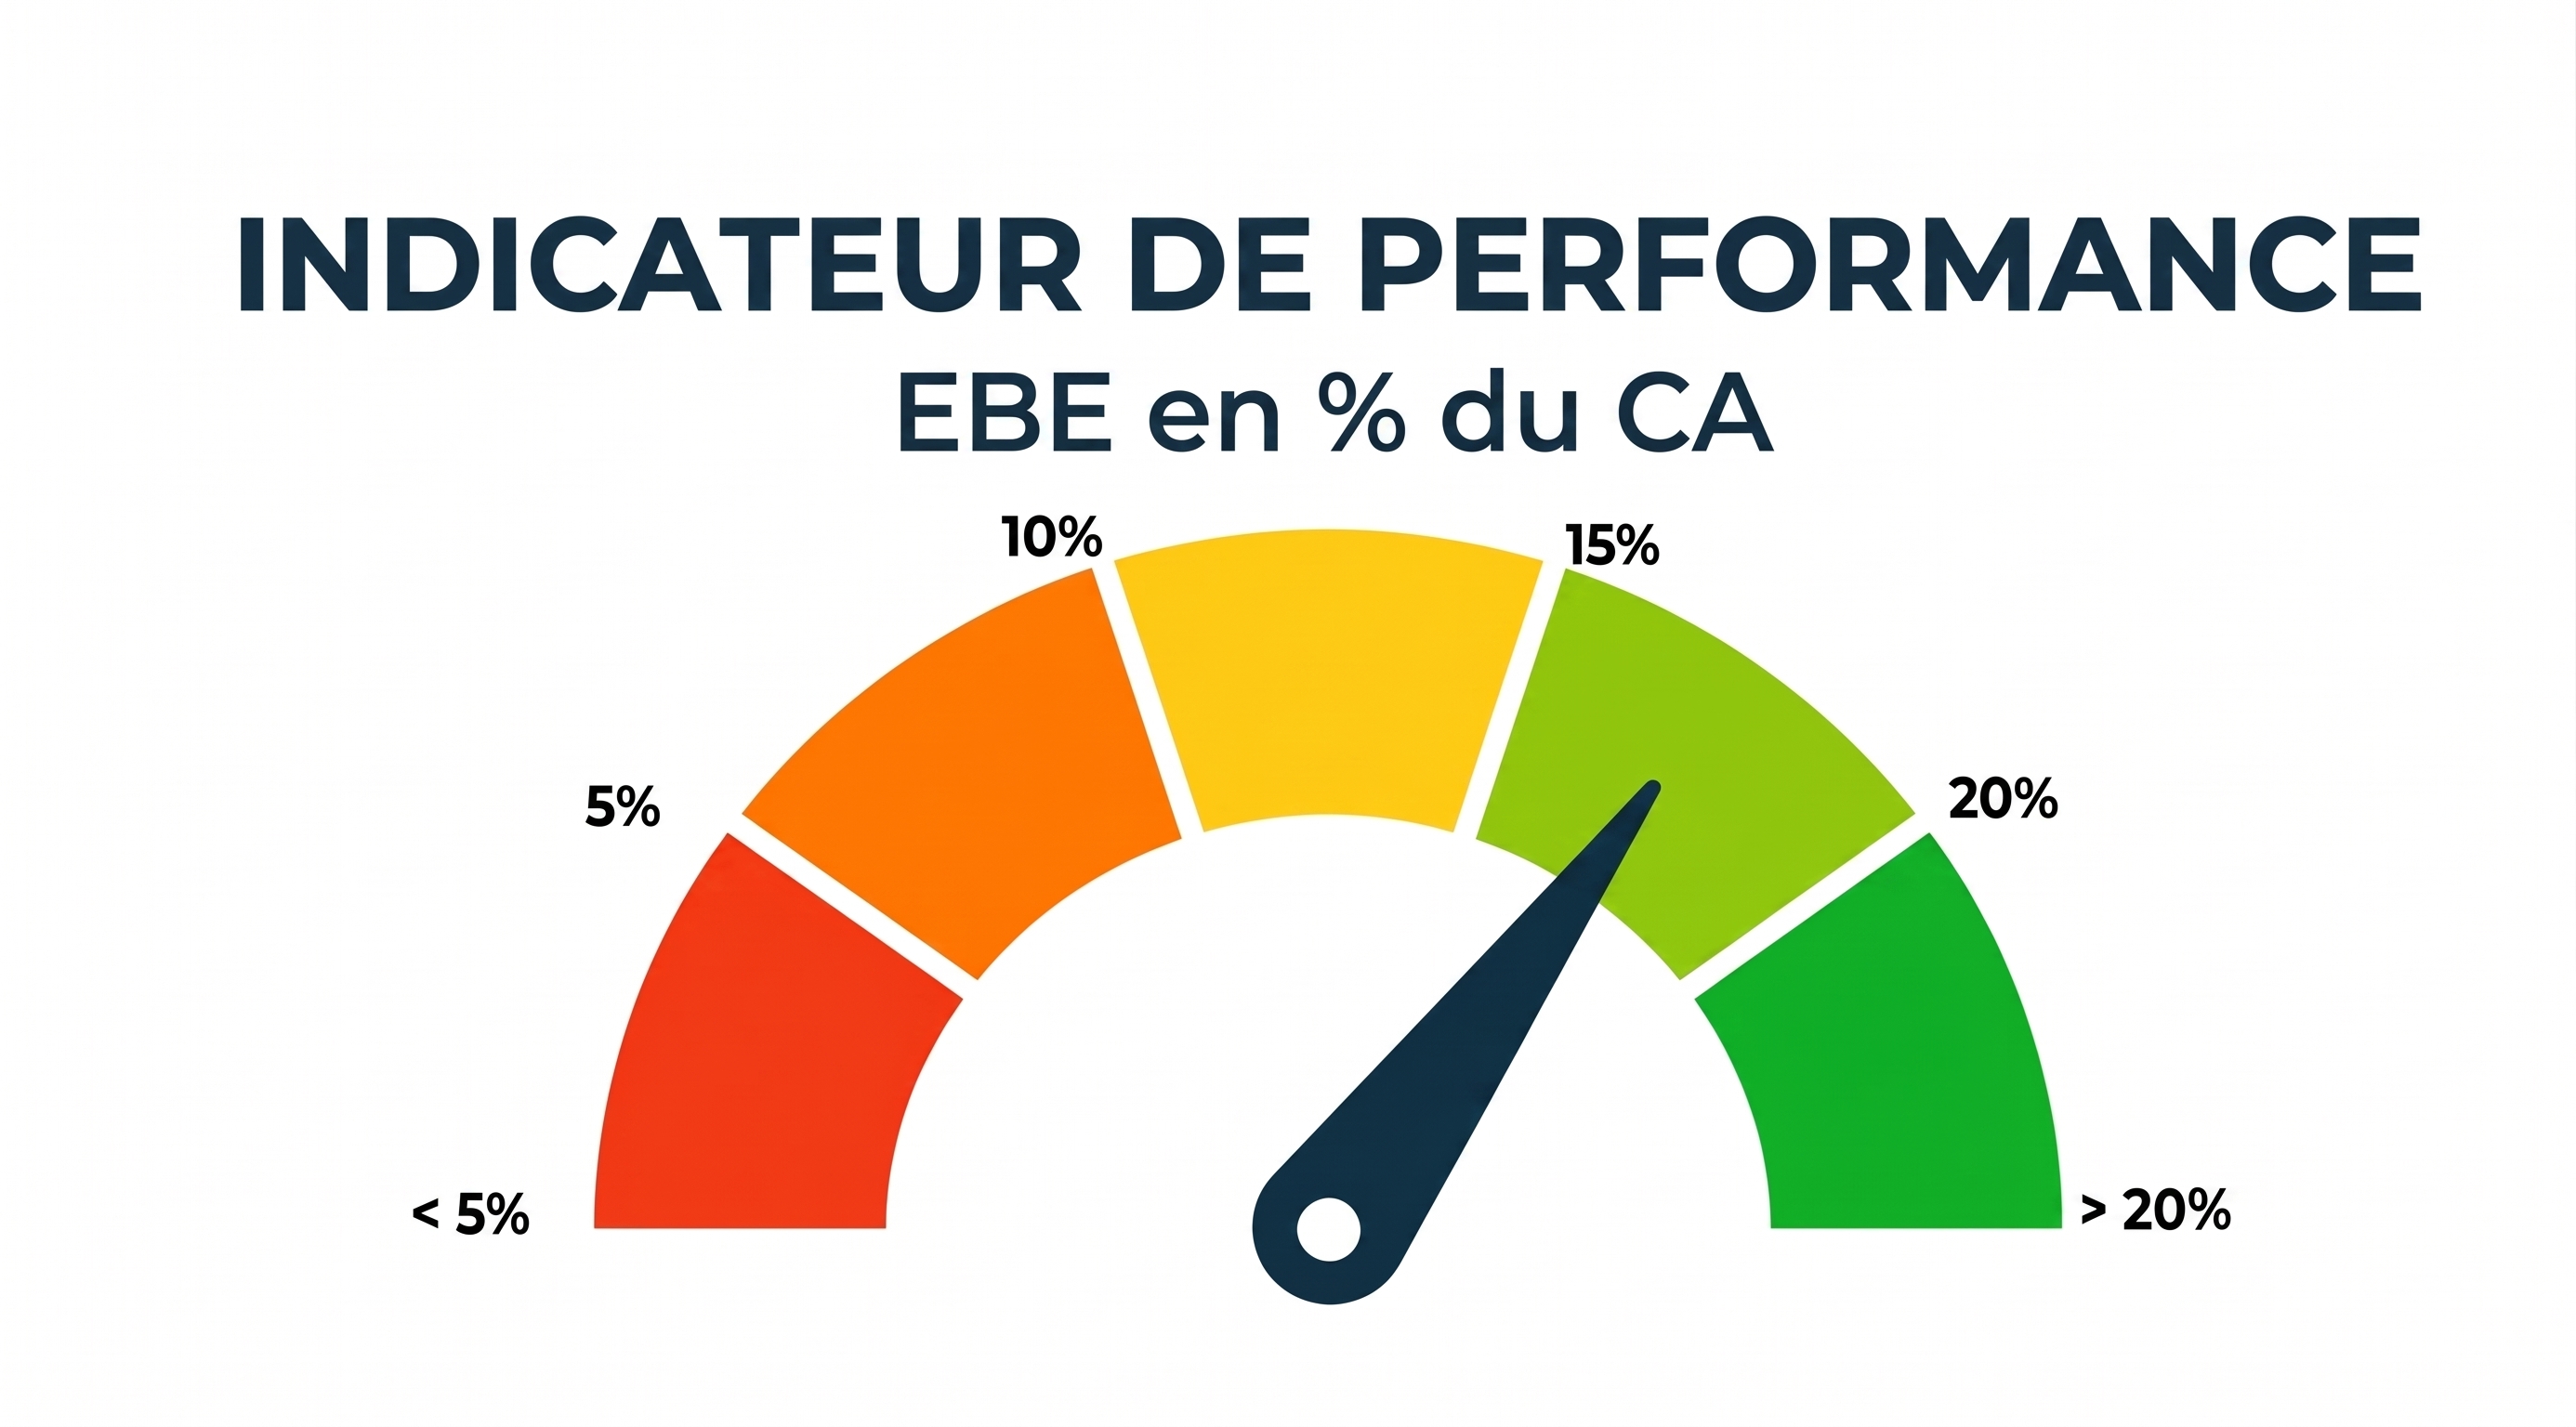
Sous 5 %. L'activité ne dégage presque rien. À ce niveau, le moindre imprévu — un client qui paie en retard, une commande annulée, une hausse de matière — se traduit immédiatement en tension de trésorerie. Le premier réflexe consiste rarement à vendre davantage : il consiste à regarder où part la marge, chantier par chantier ou produit par produit, parce qu'un chiffre d'affaires en hausse sur une marge négative aggrave la situation au lieu de l'améliorer.
Entre 5 et 10 %. L'entreprise tient, mais sans marge de manœuvre. Elle absorbe son quotidien et ne finance ni investissement, ni recrutement, ni à-coup. C'est la zone où le dirigeant travaille beaucoup pour un résultat qui ne suit pas, et où les leviers se trouvent le plus souvent du côté des prix et de la politique d'achat, rarement du côté du volume.
Entre 10 et 15 %. Le modèle fonctionne. L'entreprise produit assez pour se financer et supporter un imprévu. La question change de nature : elle porte désormais sur la stabilité de ce niveau dans le temps, et sur ce qui l'empêche de progresser. C'est souvent ici qu'on découvre que deux ou trois activités portent l'ensemble, pendant que d'autres coûtent de l'argent sans qu'on l'ait jamais mesuré.
Entre 15 et 20 %. L'entreprise dispose d'une vraie capacité : investir, recruter, négocier avec sa banque en position de force, encaisser un coup dur. L'enjeu devient l'allocation. Le risque, à ce niveau, est moins la performance que la dépendance — à un client, à un fournisseur, à une compétence détenue par une seule personne.
Au-delà de 20 %. Le niveau est élevé et mérite d'être vérifié avant d'être célébré. Il arrive qu'il s'explique par une sous-rémunération du dirigeant, par une main-d'œuvre non salariée, par un investissement différé ou par un décalage comptable. S'il est réel et durable, la question devient celle de ce qu'on en fait : le conserver, le réinvestir, ou le distribuer.
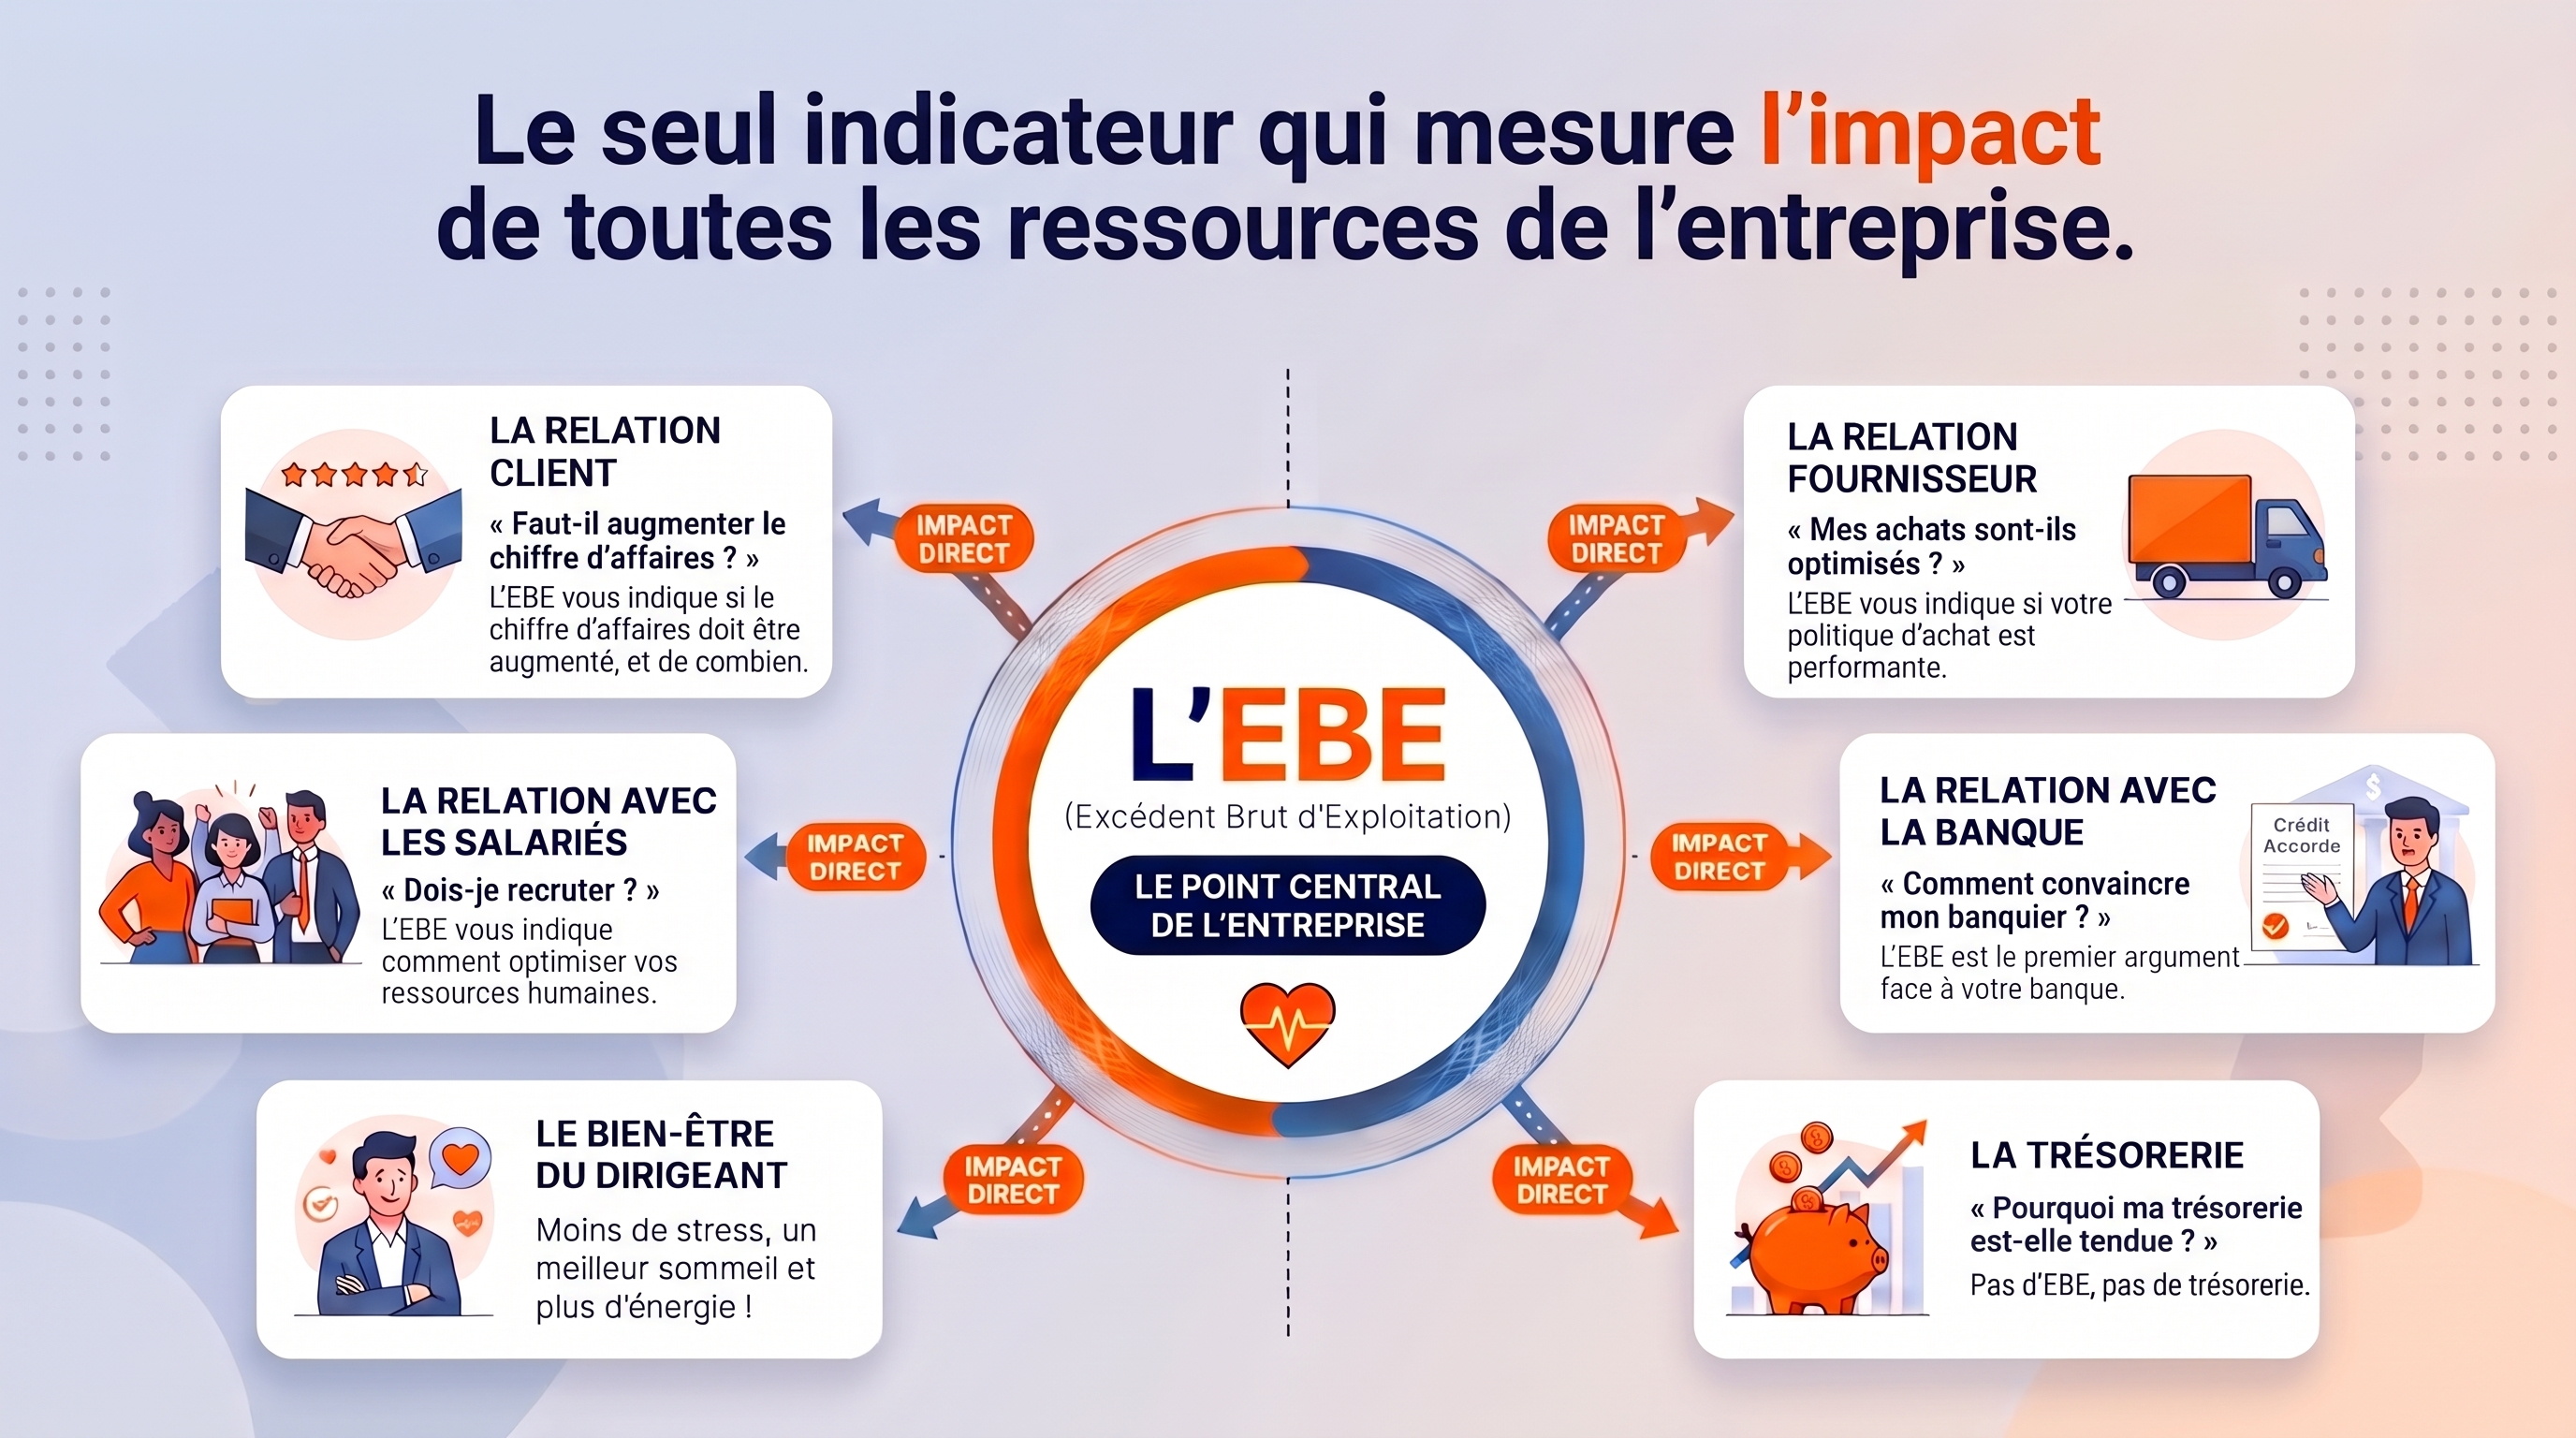
L'EBE n'est pas un indicateur de fin d'année à ranger dans un classeur. C'est le chiffre qui répond à six questions que tout dirigeant se pose, et auxquelles on répond le plus souvent à l'intuition.
C'est la question que tout dirigeant se pose en premier, et l'EBE est le seul chiffre qui y répond précisément. Si votre EBE représente 8 % de votre chiffre d'affaires et qu'il vous manque 40 000 € pour financer un investissement, vendre 40 000 € de plus ne servira à rien : à marge constante, il vous faudrait 500 000 € de chiffre d'affaires supplémentaire. Le calcul se fait dans ce sens-là, pas dans l'autre. Il révèle presque toujours la même chose : l'objectif commercial fixé à l'intuition est soit hors d'atteinte, soit inutile, parce que le problème n'était pas le volume. Et il pose la question suivante, plus dérangeante : vos prix sont-ils au bon niveau ? Une hausse de 2 % sur un tarif se lit intégralement dans l'EBE, là où une hausse de 2 % du volume traîne avec elle ses achats et ses heures.
[À COMPLÉTER — un cas réel ou un chiffre issu de votre pratique]
Les achats et les charges externes forment le deuxième bloc de la formule, et c'est celui qu'on regarde le moins. Un contrat d'énergie reconduit sans appel d'offres, une assurance jamais renégociée, un fournisseur historique dont on n'a pas comparé les tarifs depuis cinq ans : chacun de ces points pèse quelques milliers d'euros, et tous se lisent directement dans l'EBE. L'exercice consiste à reprendre poste par poste les comptes 60, 61 et 62 du dernier exercice, à les classer par montant décroissant, et à ne travailler que sur les cinq premiers. C'est le travail le plus rapidement rentable qu'on puisse mener dans une TPE, parce qu'un euro économisé à l'achat vaut un euro d'EBE, quand un euro de chiffre d'affaires supplémentaire n'en vaut qu'une fraction.
[À COMPLÉTER — un cas réel ou un chiffre issu de votre pratique]
Les charges de personnel sont souvent le premier poste de la formule, et un recrutement est un engagement durable pris sur un EBE qui, lui, varie. La question ne se traite pas en valeur absolue mais en capacité : quel EBE mon activité produit-elle aujourd'hui, quelle part un poste supplémentaire consommerait-il, et à partir de quel niveau d'activité ce poste se finance-t-il lui-même ? Posée ainsi, la décision cesse d'être un pari. Le même raisonnement s'applique en sens inverse, quand l'organisation en place coûte plus qu'elle ne produit : l'EBE le signale bien avant que la trésorerie ne le fasse sentir.
[À COMPLÉTER — un cas réel ou un chiffre issu de votre pratique]
Quand vous demandez un financement, votre banquier ne commence pas par votre résultat net : il regarde ce que votre activité produit et si cela couvre les échéances qu'il s'apprête à vous accorder. L'EBE est le point de départ de cette lecture. Un dossier qui présente un EBE en progression, expliqué, avec les leviers qui l'ont produit, ne se défend pas de la même façon qu'un dossier qui présente un résultat net. Le conseil pratique tient en une phrase : arrivez avec votre EBE des trois derniers exercices, sachez dire pourquoi il a bougé, et ce que le financement demandé va lui faire.
[À COMPLÉTER — un cas réel ou un chiffre issu de votre pratique]
Pas d'EBE, pas de trésorerie — mais l'inverse n'est pas vrai, et c'est là que beaucoup de dirigeants se trompent. L'EBE est la source : c'est lui qui alimente le compte en banque, après avoir payé les échéances d'emprunt, l'impôt et le besoin en fonds de roulement. Si votre EBE est faible, aucune optimisation de trésorerie ne compensera durablement ; vous ne ferez que déplacer le problème. Si votre EBE est correct mais que la trésorerie reste tendue, le sujet n'est pas la rentabilité mais le décalage : délais de paiement clients, stocks, en-cours de production. Distinguer ces deux situations est le premier tri à faire, et il évite de traiter un problème de marge avec des outils de trésorerie.
[À COMPLÉTER — un cas réel ou un chiffre issu de votre pratique]
C'est la question dont on parle le moins, et pourtant l'EBE y répond aussi. Un dirigeant qui travaille soixante heures par semaine dans une entreprise à 3 % d'EBE n'a pas un problème de motivation : il a un problème de modèle, et aucune quantité de travail supplémentaire ne le résoudra. Mettre un chiffre sur cette situation change souvent la conversation. Cela permet de sortir du ressenti, d'identifier les deux ou trois leviers qui comptent réellement, et de constater qu'ils sont rarement ceux sur lesquels on s'épuisait. C'est aussi ce chiffre qui permet de décider à froid ce qu'on garde, ce qu'on arrête et ce qu'on transmet.
[À COMPLÉTER — un cas réel ou un chiffre issu de votre pratique]
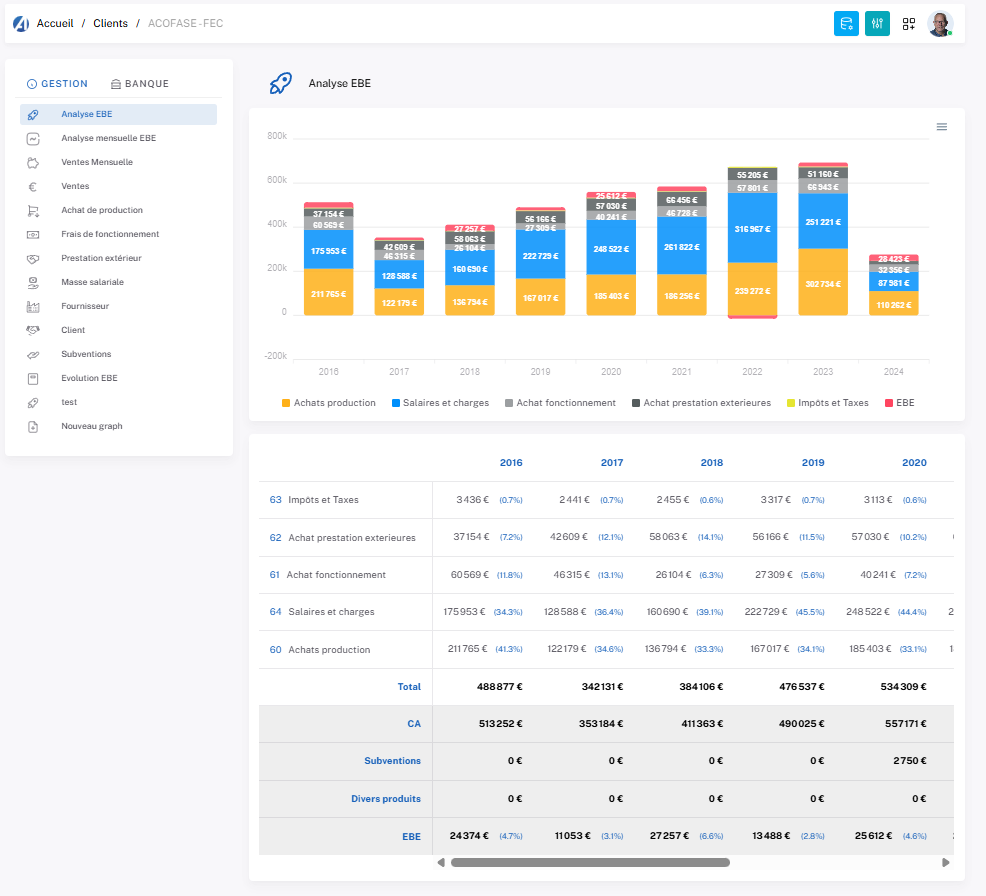
Le calculateur ci-dessus donne un EBE global, une fois par an. L'application fait autre chose : elle reprend votre comptabilité ligne à ligne, classe chaque compte, et montre l'évolution de chaque poste de la formule sur plusieurs exercices.
Chaque année est décomposée en cinq blocs — achats de production, salaires et charges, achats de fonctionnement, prestations extérieures, impôts et taxes — avec l'EBE qui en résulte.
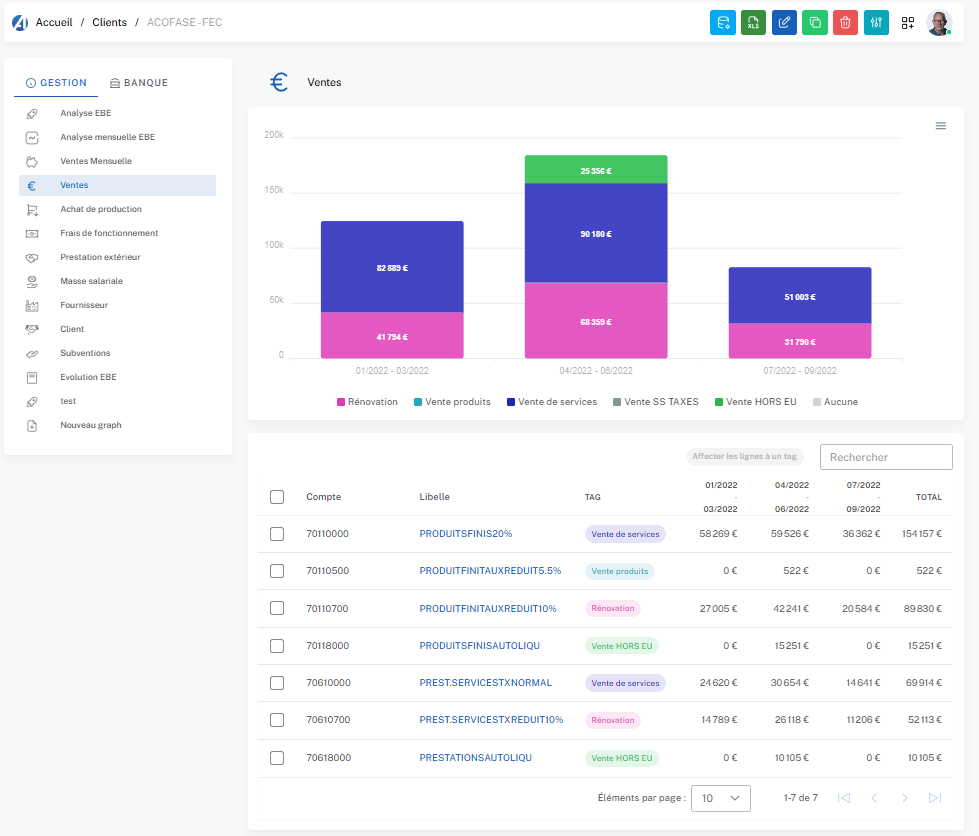
Les comptes de vente sont regroupés par nature d'activité. Ce que vous vendez cesse d'être un total global pour devenir une répartition entre vos différents métiers.
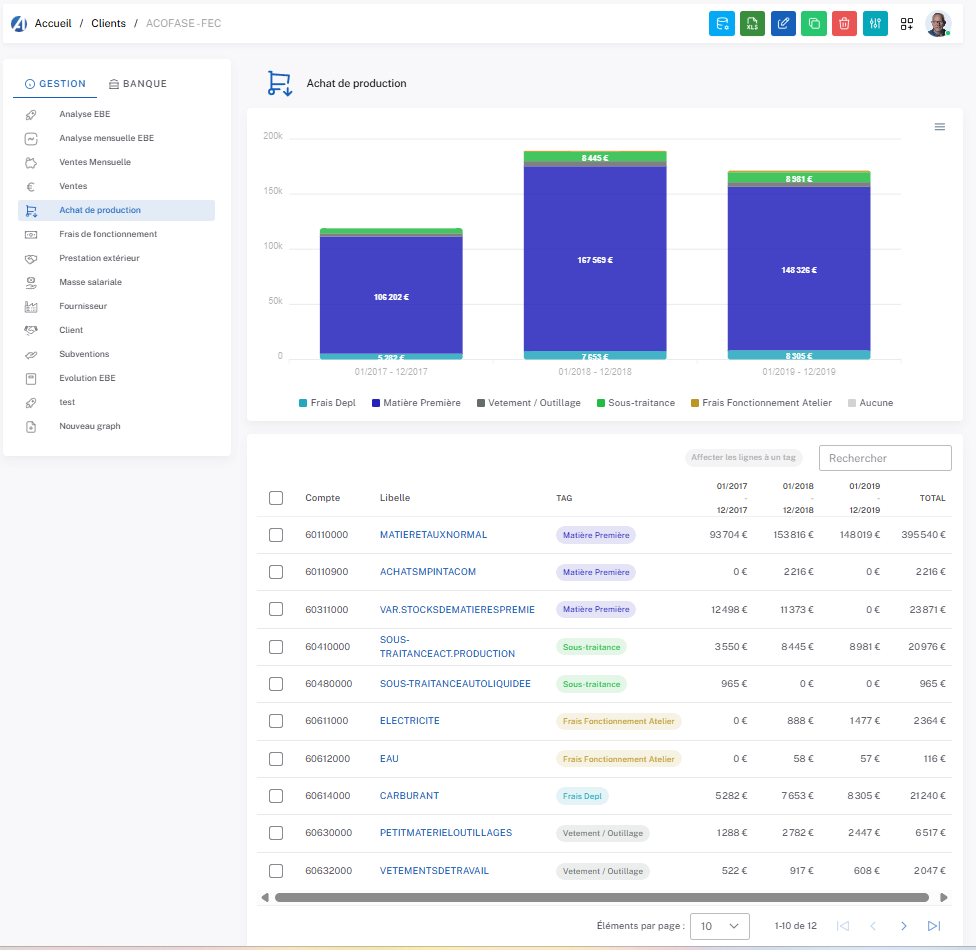
Matières premières, sous-traitance, outillage, carburant, variation de stock : les achats de production cessent d'être une masse pour devenir des lignes sur lesquelles on peut agir.
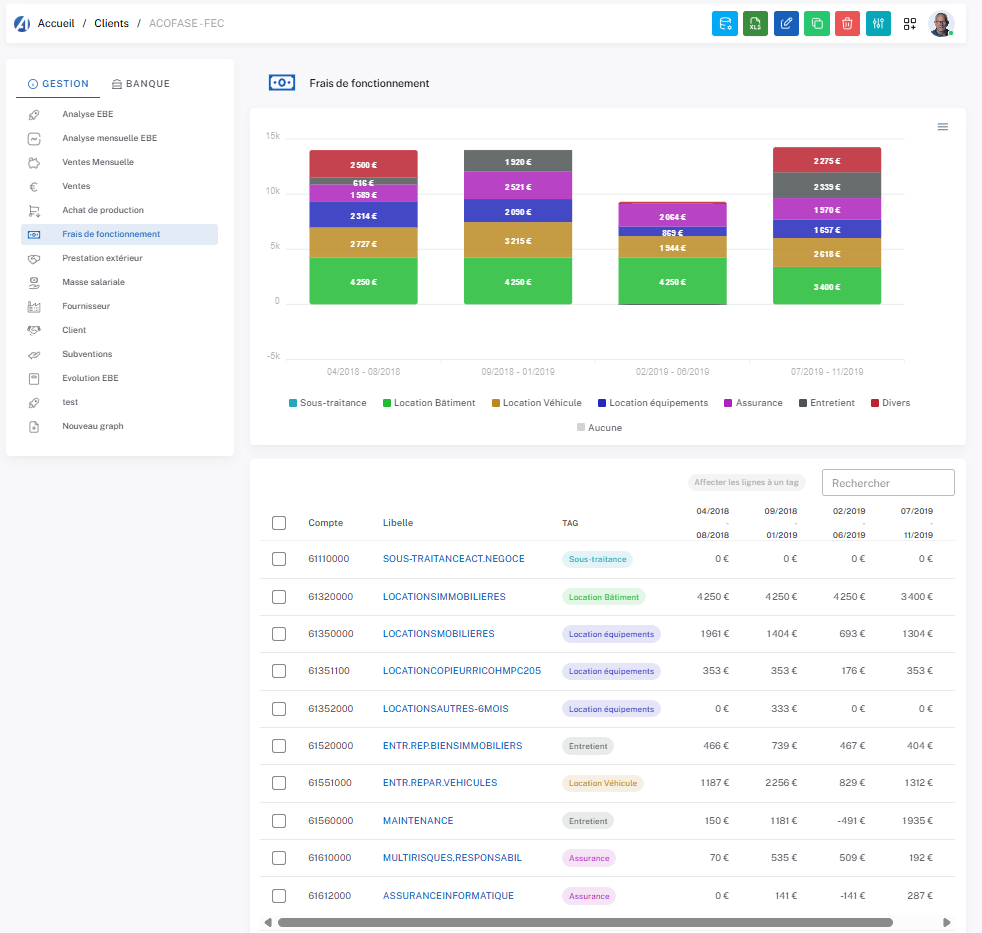
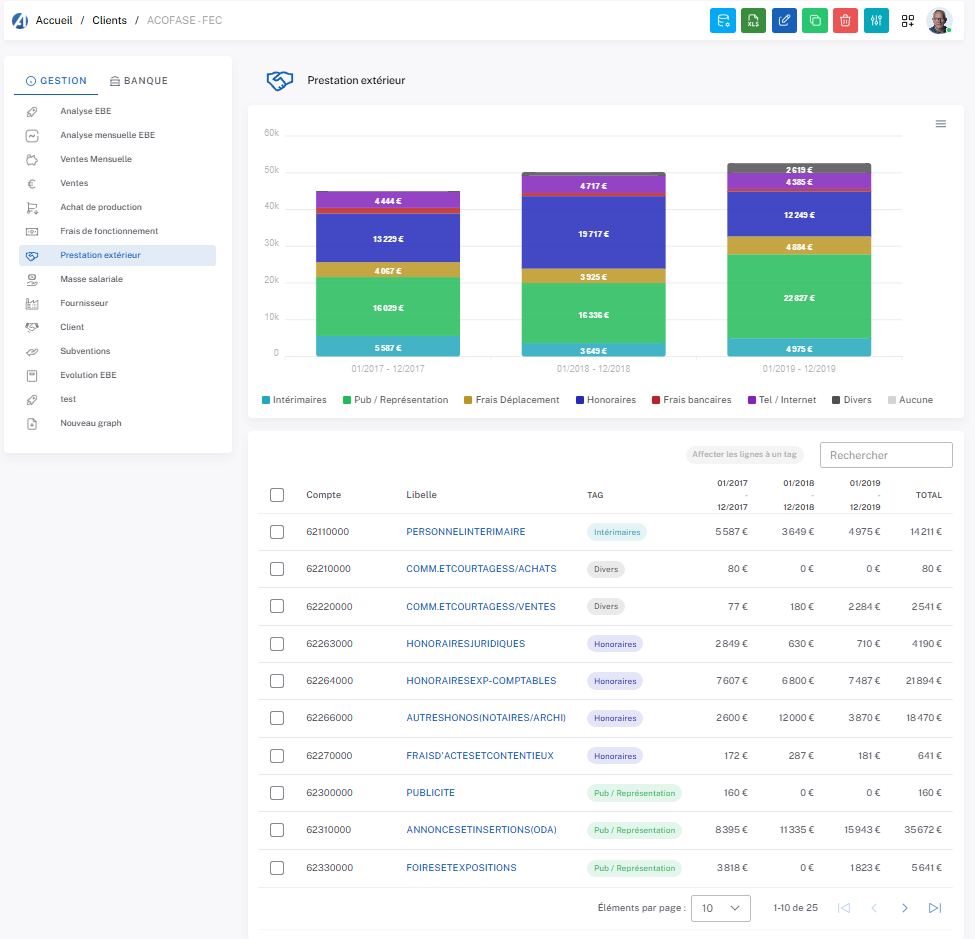
Loyers, assurances, entretien, intérim, honoraires, publicité, déplacements. Chacune pèse peu, toutes ensemble pèsent lourd, et presque personne ne les reprend poste par poste.
Salaires, primes, charges et rémunération du dirigeant sont distingués. C'est ce qui permet de savoir si un EBE élevé vient de la performance de l'entreprise ou d'une sous-rémunération du dirigeant.
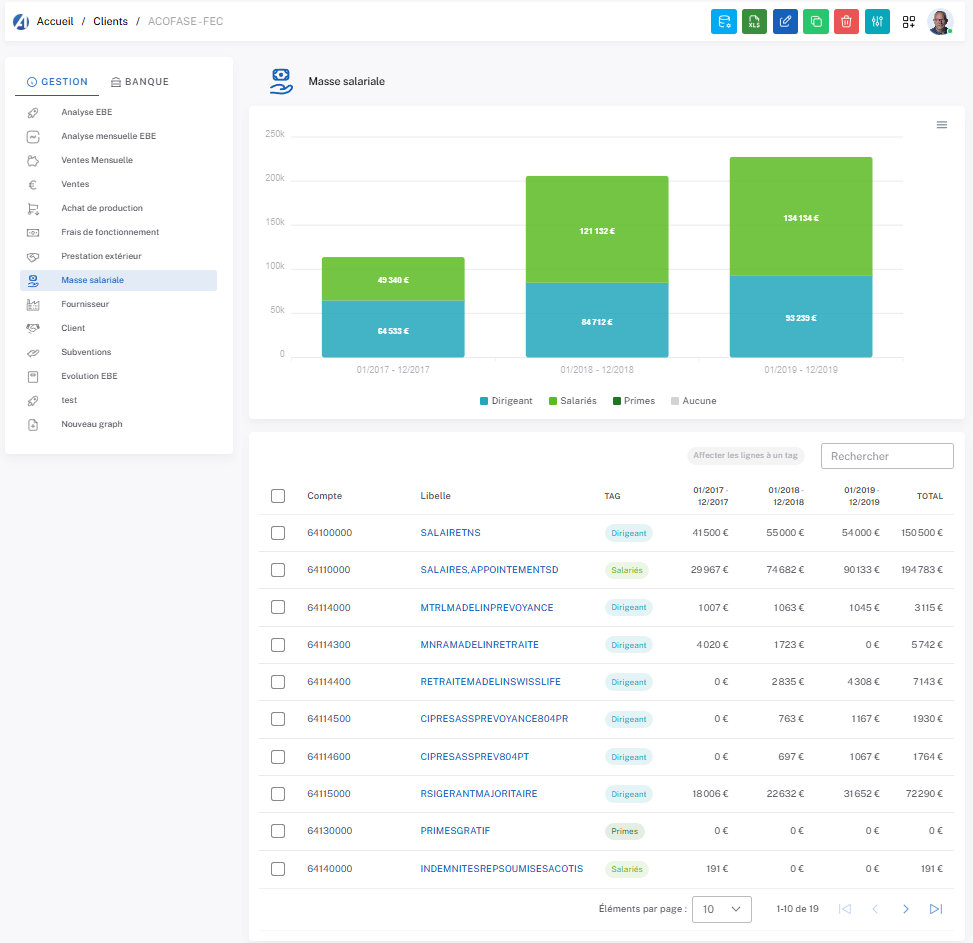
Le classement des comptes se fait une fois, avec votre Booster, à partir de votre comptabilité. C'est ce travail qui prend du temps, et c'est celui que vous n'avez pas à faire seul. Ensuite, chaque nouvel exercice vient s'ajouter aux précédents sans rien recommencer.
L'application se découvre en démonstration, pas en essai libre : sans vos chiffres dedans, elle ne vous apprendrait rien.
Le même pourcentage recouvre des réalités très différentes. Voici trois entreprises accompagnées par le réseau, leur point de départ et ce qui a bougé.
[CAS 1 — situation de départ chiffrée, leviers actionnés, résultat, période]
[CAS 2 — situation de départ chiffrée, leviers actionnés, résultat, période]
[CAS 3 — situation de départ chiffrée, leviers actionnés, résultat, période]
Trente minutes pour regarder votre EBE ensemble, comprendre d'où il vient et identifier le levier qui compte chez vous. Sans engagement, et sans présentation commerciale.